前回は、算入率を取り上げました。これに大きく関連して重要な項目があります。技術者単価です。算入率(係数)をいくら乗じても元々の金額が小さければ意味はないと思うからです。そこで今回は「設計業務委託等技術者単価」を考察していきます。難しいので随所にAIの力を借りています。
これまで「建築設計」を基軸として記事を書いてきましたが、技術者単価には「建築設計」専用の職種区分は存在しません。区分は4つだけで、設計業務(職種数:7)、測量業務(職種数:5)、航空・船舶関係業務(職種数:5)、地質調査業務(職種数:3)です。このうち設計業務には、建築と土木が含まれています。
まず工事の労務単価と、業務の技術者単価がどのように変化してきたかをグラフにしました。
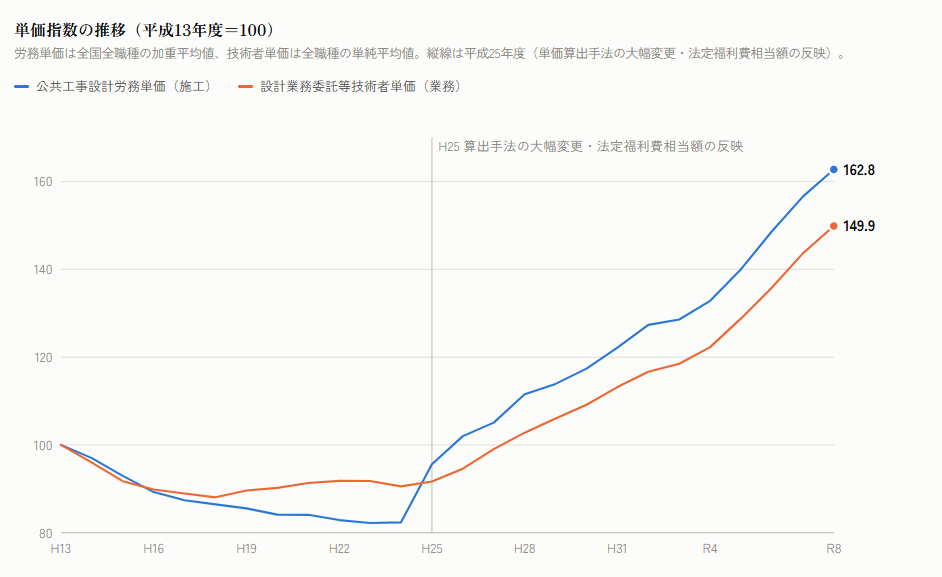
安ければ良いという風潮がはびこる中で、労務単価は減少を続けましたが、東日本大震災(平成23年3月)を契機として方向性は変わりました。技能労働者(職人)の不足などが原因と考えられますが、被災地は平成24年度の不調・不落率が仙台市で31.1%、宮城県で29.2%に達しました。職人不足によって施工能力が足りないことを国土交通省は眼前に突き付けられたからではないでしょうか?
平成26年以降、令和8年までの12年間で見ると、労務単価は59.6%増、技術者単価は58.4%増ですから、1.2ポイントしか差がありません。元々、業務委託の技術者単価は公共工事の労務単価のように、減少に次ぐ減少という事態に陥っていなかった。グラフ上の12.9ポイントの差は、平成25年の労務単価16.1%増(加重平均値)、技術者単価1.2%増の余韻が残った状態にも見えます。
このグラフを見て、業務委託の技術者単価は、これまで下がっていなかったから工事の労務単価ほど上昇していないと考える人もいると思います。では、技術者単価の中身はどうか?公共工事に関連が深い、設計業務、測量業務、地質調査業務の変化を見ます。
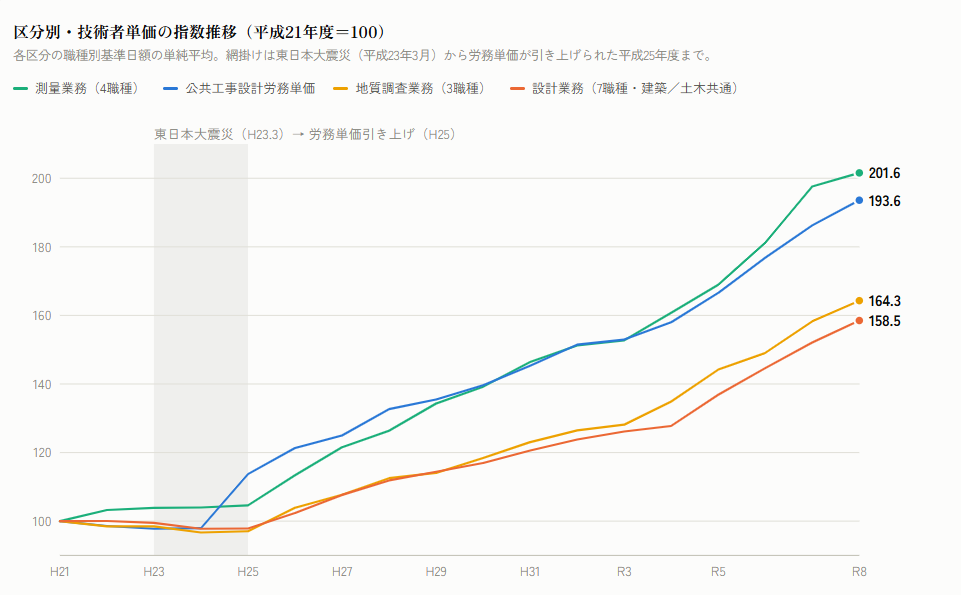
すべての業務委託(技術者単価)が公共工事設計労務単価に比べて伸びなかった訳ではないのです。測量業務(4職種)は101.6%増と伸びて、公共工事設計労務単価の93.6%増を超えました。一方、地質調査業務(3職種)は64.3%増、設計業務に至っては58.5%増で低い水準に留まっています。二極化が鮮明になっています。そして、この過程で測量業務は、地質調査業務を追い越して、業務委託の中で最下位(3番手)から2番目に浮上しました。
今回の算出に当たって測量業務は、平成26年に「測量上級主任技師」が廃止されて、平成27年に「測量補助員」が加わったため、全期間に存在する測量主任技師・測量技師・測量技師補・測量助手の4職種で統一しました。上位の測量主任技師を外した下位3職種だけで計算しても伸び率は101.7%増で、改組による見かけ上の上昇ではないと思います。
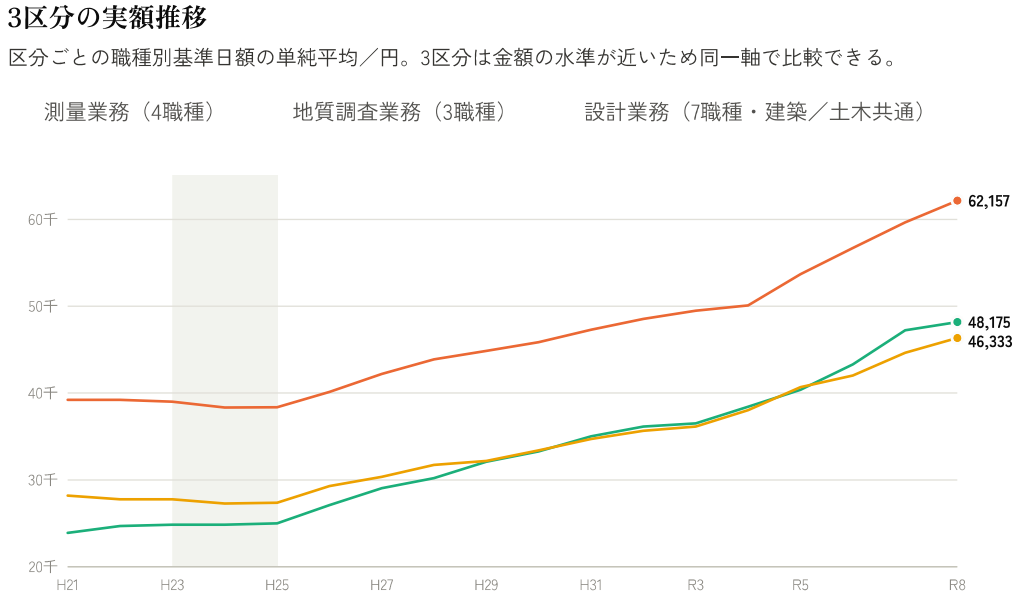
基準日額としては、設計業務(7職種:土木/建築共通)は6万2157円(平均値)で、設計業務が群を抜いた存在に見えます。しかし平成21年を振り返ると、少しずつ立場に変化が生じてきているのです。
平成21年の時点で基準日額は多い順に、主任技術者(設計)➜理事・技師長(設計)➜主任技師(設計)➜技師A(設計)➜技師B(設計)➜測量主任技師(測量)➜技師C(設計)➜測量技師(測量)➜技術員(設計)➜測量技師補(測量)➜測量助手(測量)の順番でした。
令和7年は、主任技術者(設計)➜理事・技師長(設計)➜主任技師(設計) までは変わりませんが、技師A(設計)の前に、測量主任技師(測量)が登場します。平成21年度から設計2職種を抜きました。測量技師(測量)も技師B(設計)と技師C(設計)を抜き、測量技師補(測量)も技師C(設計)を抜いています。
技術員(設計)の後退は、もっと早く始まっていました。平成28年に測量助手(測量)に抜かれ、設計7職種と測量4職種の中で最下位になっています。令和7年は測量助手(測量)の伸びが止まったため一時的に順位を戻しましたが、令和8年には再び最下位です。
令和8年に測量業務の伸びが鈍化したことによって、技師A(設計)と測量主任技師(測量)、技師C(設計)と測量技師補(測量)の立場はそれぞれ再び入れ替わりました。しかし抜かれた年を並べると、平成25年度に技師B(設計)が測量主任技師(測量)に、平成27年度に技師C(設計)が測量技師(測量)に、平成28年度に技術員(設計)が測量助手(測量)に、3年続けて抜かれています。全体として設計業務の地位低下は明確です。
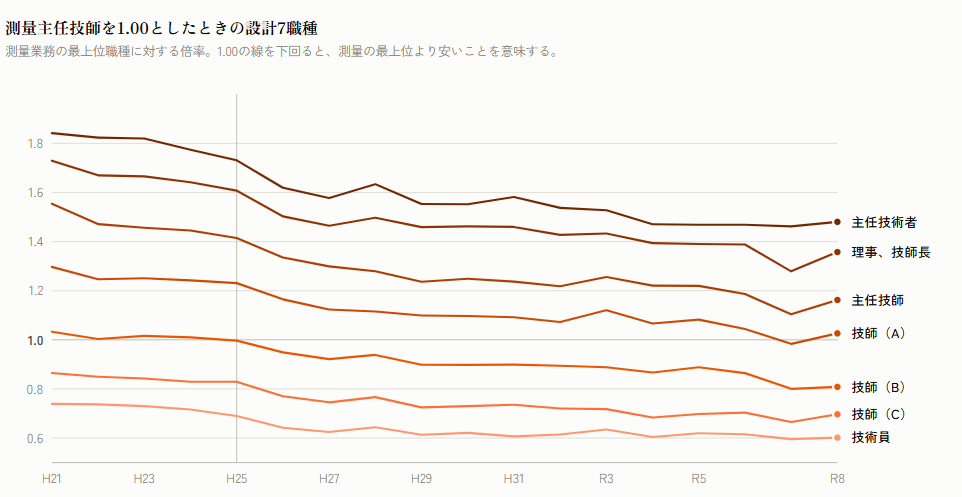
主任技術者から技術員まで7職種すべてが、測量主任技師に対して、19%から25%の幅で地盤沈下を起こしています。もし測量主任技師(測量)が令和7年と同じ伸び率(11.0%)を続け、主任技術者(設計)が据え置かれた場合、4年後の令和12年に測量主任技師(測量)の基準日額は主任技術者(設計)を抜きます。ともに平成21年から令和8年の年平均伸び率(測量:+4.20%、設計:+2.87%)であれば、31年後の令和39年には主任技術者(設計)よりも測量主任技師(測量)の基準日額が多くなります。一定の伸び率を仮置きした、計算上(仮定)の話です。
まだ暫くは抜かれることがなく、大丈夫だと思われるかもしれませんが、前回の算入率を思い出して下さい。基準日額は手取り金額ではありませんが、競争入札の下では、予定価格の各費目に算入率を乗じて最低制限価格が決まり、その付近で入札を余儀なくされることが少なくありません。例えば神奈川県の令和7年度の建築設計では、58件中36件が最低制限価格ちょうどで落札されています。そして建築設計の予定価格は、ほぼすべてが技術者の人件費の倍数でできています。受注額が予定価格の76%になれば、技術者1人日あたりの単価も76%になる。その意味で、最低制限価格こそが本当の「手取り」と言えるのではないでしょうか?
国の調査基準価格の範囲を改めて並べます。
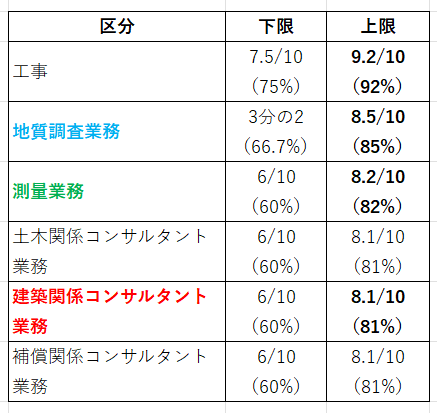
国の調査基準価格の上限は、二極化の中で工事と同じように増加していたグループだった測量業務は82%です。設計業務と同じ下位グループにあった地質調査業務は85%です。設計(建築・土木)と補償コンサルタントは81%です。最下位です。工事と測量は平成31年に2ポイント増えて、それぞれ92%、82%に、建築・土木・補償は令和6年に1ポイント上昇して81%になりました。地質調査は範囲の変更がなく、算入率のみ平成31年・令和6年に引き上げられています。
ここで見落とせないのが、令和6年の改定のもう一つの中身です。測量・地質・土木・補償は、諸経費や一般管理費等の算入率が0.48(補償は0.45)から0.50へ引き上げられました。しかし建築の算入率(技術料等経費・諸経費ともに0.60)は据え置かれました。
競争入札の状況を調査した地方自治体に目を向けると、工事の場合、国の上限は92%ですが、横浜市は独自モデル(令和4年中央公契連モデルを上回る水準)を採用しており、95%で頭打ちにしています。神奈川県は工事に算定式を使っていて固定の上限は公表していませんが、令和7年度の建築工事を調べた結果、95%を超えた案件はありませんでした。
建築設計の場合、神奈川県の最低制限価格率は81%の固定率です。一方、横浜市は国と一緒の算定式ですが、設定範囲は国の60%~81%ではなく、70%〜85%としています。設定範囲は国より高いのに、算定式の計算値はほとんどの場合、上限の85%に届きません。令和6年度の建築設計(最低制限価格を設定した47件)の中央値は76.86%、最小値は76.6%で、後に示す国の算定式の計算値76.56%とほぼ一致します。しかも横浜市は令和6年12月の改正で、土木設計・造園設計・補償・測量・地質調査の算入率を0.50に引き上げましたが、建築設計は対象外でした。
つまり基準日額は他の業務委託よりも増えず、競争入札という環境の中では割り引かれる金額は他の業務委託よりも多いということになります。踏んだり蹴ったりのような状況に思えます。
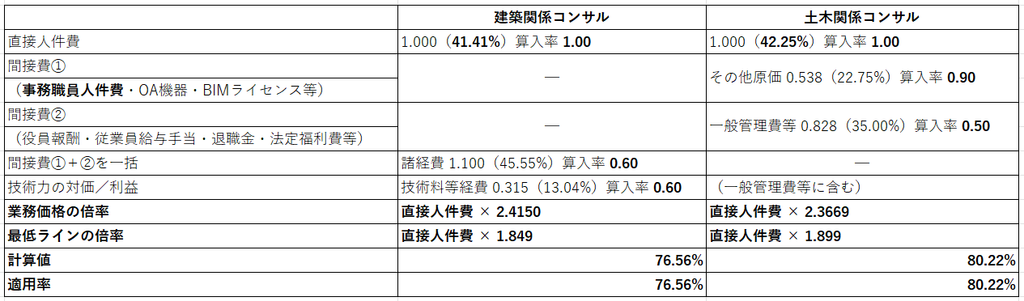
それは建築だけではなく土木も同じだと思われるかもしれません。しかし、国の算定式に標準的な費目構成(特別経費・直接経費なし)を当てはめると、土木関係の計算値は80.22%になります。建築関係は前述した76.56%です。土木は上限81%に迫り、建築を3.66ポイント上回ります。令和6年の算入率引き上げは、土木に適用され、建築は対象外だった、という非対称がここにもあります。
直接人件費1円あたりで比べると、この意味がより明確になります。予定価格は建築が2.415円、土木が2.367円で、建築の方が高く積算されています。ところが最低ラインでは建築1.849円、土木1.899円と逆転します。
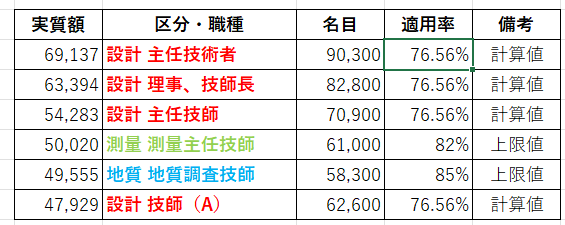
以下は、この2つの計算値を各職種の名目単価に当てはめた試算です。
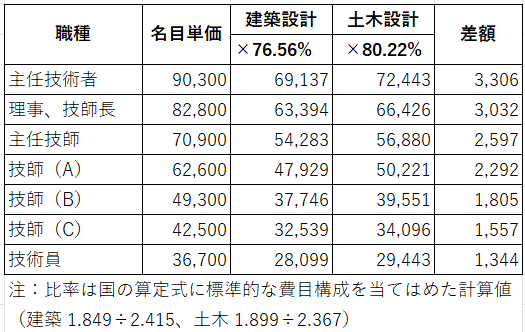
結果として競争入札という環境の中では、建築と土木でも実質単価に差が生まれることになります。そして建築の方が低く抑えられていることになります。つまり名目単価と最低ラインの乖離が大きく、基準日額の上昇率が低いのが建築設計になるわけです。実態は色々とありますから必ずしも同じ結果になるとは限りませんが、数値上はこうなりました。
ちょっと先ほどの測量業務との比較に戻りますが、この結果を反映すると、名目単価で上にいた技師A(設計)は、実質で測量主任技師(測量)の下に落ちますし、地質調査技師(地質)にも抜かれます。測量・地質には上限率、設計には計算値を当てはめているため、これも仮定(計算上)の結果です。
話題を元に戻して、土木と建築で最低制限価格等の計算値の差は何によって生まれたのか?費目構成を見てみると、土木と補償は「直接人件費/直接経費/その他原価/一般管理費等」です。建築は、「直接人件費 / 特別経費 / 技術料等経費 / 諸経費」です。技術料等経費を持つのは建築だけです。土木と補償は間接費が「その他原価(0.90)」と「一般管理費等(0.50)」に分割され、実体のある間接費には高い算入率が付きました。建築はこの分割を受けず、間接費の全部が「諸経費」となり、0.60が据え置かれたからではないかというのが、AIの分析です。以下が費目の区分になります。
建築設計の予定価格は標準的な積算の場合、特別経費を除く全費目が直接人件費に比例しています。資材も市場単価も入りません。ですから総額に率を掛けることは、技術者1人日あたりの額に同じ率を掛けることと、計算上は同じです。
違いは、費目の見え方にあります。土木では、当該業務の間接的な費用が「その他原価」として一般管理費等と別立てになり、0.90で算入されます。建築では、事務所の管理運営に必要な人件費も研修費も「諸経費」という一つの袋に入り、まとめて0.60です。さらに建築だけにある技術料等経費は「技術力、創造力等の対価」と定義され、具体的な費目の名前がありません。基準価格の計算でその4割が算入されなくても、傷む費目が見えない。だから抵抗の論拠をつくりにくいのです。
土木では、事務職員の人件費やBIMのライセンス費用が「その他原価(0.90)」に、役員報酬・退職金・法定福利費・減価償却費などが「一般管理費等(0.50)」に入ります。どちらも名前のついた費目です。一般管理費等の0.50は建築の0.60より低いのですが、その他原価を0.90で確保しているため、全体では土木が建築を上回ります。
建築では、そのすべてが「諸経費」という一つの袋に入り、0.60が掛かります。しかも研修費は建築側の基準に明記されている費目です。若手育成の費用が基準に書かれているのは建築のほうなのに、算入率はそちらが低い。言葉があるから重視されているのかと思いきや、結果として軽視されているような気がします。
長々と書いてきましたが、技術者単価を通して私が感じることは、建築設計者の社会的地位の低下が年々、進んでいるということです。技術力や創造力の対価として。
【続く】

コメント